1
将文章核心主题、阅读路径与关联内容进行更清晰的组织,帮助用户以更流畅的节奏进入正文。
当前正在查看文章详情,可沿路径返回栏目页或继续切换其他内容。
以下内容由乐盈体育整理:
这些年,很多家庭都有一个共同的理财习惯,手里积攒下闲钱,第一选择就是存入银行。
尤其是存款超过50万元之后,不少人会优先选择期限较长的定期存款,觉得只要不涉足股票、基金这类风险产品,钱放在银行就足够稳妥。
但资金体量变大之后,储蓄方案也需要随之调整。
不少银行工作人员都会提醒大额储户,不要把全部资金都集中在普通定期存款当中,背后考量的不只是利息高低,还包含存款保障、资金周转、长期收益规划等一系列现实问题。
很多人都听过50万元这个门槛,却很少有人真正读懂它背后的规则。
一部分储户认为,只要存款超过50万,超出的部分就没有任何保障;
还有人觉得,只要选择国有大型银行,无论存多少钱都不用考虑风险。
实际上,这两种理解都不够准确。
自2015年5月1日起正式实施的《存款保险条例》,为国内银行存款搭建起明确的保障体系。
按照条例规定,同一存款人在同一家投保机构名下的被保险存款,本金与利息合并计算,最高偿付限额为50万元。
这里的核心关键点是同一个存款人、同一家投保机构,并不是按照银行卡数量或者存折数量分开核算。
举个例子,同一个家庭成员在同一家银行开立三个账户,分别存入20万元、15万元、18万元,这几笔资金并不会因为分散在不同账户,就各自享受50万元的保障额度,核算时需要合并统计,存款产生的利息同样计入总额。
这项制度并没有限制居民在银行的存款总额,超过50万元的资金也不是直接亏损,只是在银行触发存款保险赔付情形时,超出限额的部分,需要通过银行清算等法定流程按比例受偿,无法享受50万元以内的优先赔付。
对于普通家庭来说,这条规则最大的意义,是给大额资金分配提供了清晰的参考标准。
如果家庭一共攒下100万元,可以考虑拆分到两家不同的投保银行,控制每家银行本金加利息的总额,尽量不超过50万元的保障上限。
这里还有一个容易踩坑的细节,同一家银行的不同网点、不同银行卡,并不会拆分出独立的保障额度,判断是否属于不同投保机构,需要以存款保险登记的法人机构为准,不能单纯依靠门店招牌、手机银行品牌名称来区分。
除去存款安全层面,资金流动性也是大额储户不能忽略的重点。
普通定期存款的特点就是期限固定,储户持有到期,才能拿到约定好的利息。
但家庭开支很难完全跟着存款期限走,突发支出随时可能出现。
比如有人将80万元全部存入三年期定期,原本打算到期再使用,中途家里遇到医疗支出、还贷压力或是子女教育大额开销,就只能选择提前支取。
普通整存整取定期,提前支取的那一部分资金,一般按照支取当日银行活期利率计息,原本约定的定期利息就会大打折扣。
资金数额越大,提前支取带来的利息损失就越明显。
哪怕只提前取出20万元,剩下的资金依旧可以按原合同继续存,支取部分的利息损失,也是实实在在的成本。
所以存款期限不能只听从银行单方面的产品推荐,要结合家庭未来几年的支出计划。
应急备用金、短期要用的资金、长期闲置资金,应当分开规划。
同时,存款期限选择,也和市场利率走势紧密相关。
过去不少银行会用长期存款较高的利率吸引储户,而如今银行负债成本、信贷收益和市场资金需求持续调整,存款利率整体下行。
如果依旧惯性选择三年期、五年期长期定期,很容易忽略资金被长期锁定的代价。
根据央行发布的2026年第三季度货币政策执行报告,2026年9月新发生人民币定期存款加权平均利率为1.
24%,其中一年期1.
20%,两年期1.
32%,三年期1.
62%,五年期1.
67%。
数据能够看出,长期存款利率确实高于短期,但拉长期限之后,收益提升幅度非常有限。
三年期和五年期之间利率差距仅有0.
05个百分点,以50万元本金静态测算,五年期每年仅仅比三年期多250元利息。

为了这点微薄的利息差,把资金多锁定两年,对很多家庭来说并不划算。
大额储户挑选储蓄产品,重点不该只盯着利率数字,而是理清资金计划使用的时间节点。
如果两年后就要用来支付孩子学费,就没必要全部存成五年期;
只有确定未来数年没有大额支出,才适合配置长期存款。
储蓄国债也是大额资金可以对比的备选渠道。
财政部2026年11月6日发布公告,发行当年第九期、第十期电子式储蓄国债,三年期票面年利率1.
63%,五年期1.
70%,发行时间为11月10日至11月19日,两期国债均按年付息。
国债依托国家信用,安全性高,但它和银行定期存款规则不一样,有专属的提前兑取机制。
持有不足六个月提前兑取,不计利息;
达到对应持有时间兑取,也会扣除部分利息,还可能收取手续费。
不能因为国债信用等级高,就忽视资金取用的限制。
而且本次发行还有额度约束,单一国债账户每期购买上限为50万元,即便手里资金充足,也不能一次性大额买入。
另外要分清,储蓄国债不属于银行存款,保障机制和存款保险50万限额相互独立,不能混为一谈。
大额存单同样是存款类产品里的选择,它纳入存款保险保障范围,但是每一期产品的起存门槛、期限
关注乐盈体育,了解更多体育资讯。
吴泳铭坐镇。 作者:余梦莹 来演:投资界 阿里千亿IPO来了。 阿里在港交所公告称,平头哥已以保密形式递交上市申请,分拆完成后仍为阿里的全资子公司。由此,吴泳铭即将收获执掌阿里后的第一个IPO。 时间回到2018年,阿里宣布自研芯片的时候,外界还有诸多质疑。马云亲自给独立出的芯片公司取名“平头哥”,源自形似寸头、小而凶猛的蜜獾,镌刻着创业公司最典型的那种气质——聪明而皮实,矫健而勇猛。 “生死看淡
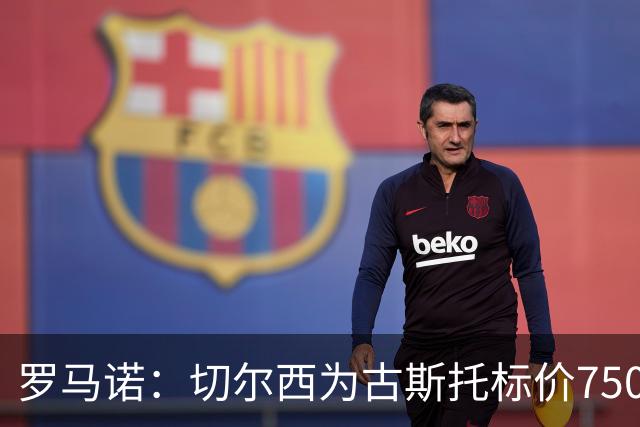
直播吧11月15日讯 罗马诺更新个人频道,谈到切尔西球员古斯托的相关话题。 罗马诺内容 我想先从2027年值得关注的一个名字说起,那就是切尔西的古斯托,因为我们目前正在讨论关于切尔西的多个话题。我们之前提过切尔西对亚历克斯·斯科特的兴趣,也说过埃斯特旺哪儿也不会去,切尔西计划让埃斯特旺在一月份留队并继续为俱乐部效力,而且未来几周和几个月里,一份新合同也可能成为讨论的焦点。 但谈到切尔西,也必须聊聊
捅了2人 2020年5月14日,吉林省的牛某到了丈母娘家,当时他的丈母娘正在打麻将。 他把丈母娘叫了出来,叫到了厨房里。他直接拿出厨房的刀,将丈母娘给杀了。 丈母娘被捅刀子后,发出了惨叫声。 屋里打麻将的人,发现命案发生后,他们就报警了。 后来丈母娘经抢救无效死亡。 让民警感到不可思议的是,牛某早在半年前,就说过要杀人。而且要杀3个人,可是,没有一个人当一回事。 他们都认为牛某是吹牛。 没想到半年
据中新社东西问援引美国《商业内幕》报道,96岁的全球知名“股神”巴菲特已经48年没喝过水了。同时他还发誓,此生绝不吃任何日本料理。 据报道,巴菲特曾告诉亿万富翁对冲基金经理比尔·阿克曼,自己已经整整48年没有喝过白开水了。 阿克曼说,巴菲特“几年前”来他家吃过晚饭,他特意准备了他最喜欢的饮料——樱桃可乐。 他们入座后,他问巴菲特想要纯净水还是气泡水。巴菲特礼貌地拒绝了,选择了自己喜欢的汽水。“但我
这些年,很多家庭都有一个共同的理财习惯,手里积攒下闲钱,第一选择就是存入银行。 尤其是存款超过50万元之后,不少人会优先选择期限较长的定期存款,觉得只要不涉足股票、基金这类风险产品,钱放在银行就足够稳妥。但资金体量变大之后,储蓄方案也需要随之调整。 不少银行工作人员都会提醒大额储户,不要把全部资金都集中在普通定期存款当中,背后考量的不只是利息高低,还包含存款保障、资金周转、长期收益规划等一系列现实